Ngân hàng Hàn Quốc đua tăng lãi suất tiền gửi, người vay đối mặt áp lực lãi suất
- 22/09/2026 13:52Dịch sang:trangamy319@gmail.com
- facebook twitter link Font big Font small print
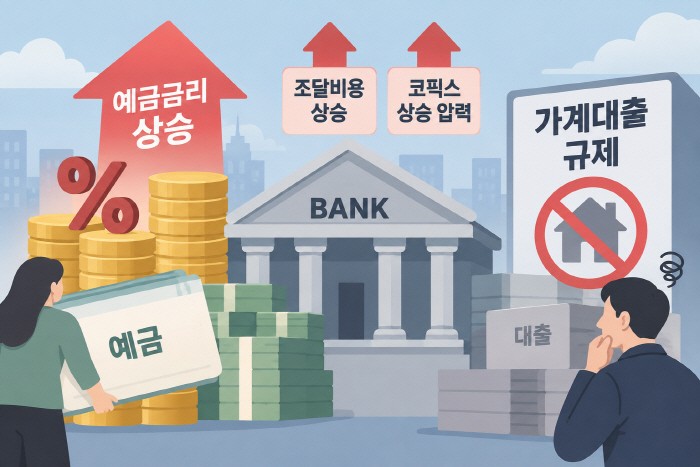 |
Cạnh tranh huy động vốn giữa các ngân hàng ngày càng gay gắt khiến lãi suất tiền gửi tăng nhanh. Trong bối cảnh lãi suất thị trường tăng theo việc nâng lãi suất cơ bản, các ngân hàng liên tiếp nâng lãi suất của những sản phẩm tiền gửi chủ chốt nhằm bảo đảm nguồn vốn. Điều này giúp người gửi tiền có thể gia tăng thu nhập từ tiền lãi, nhưng đồng thời làm dấy lên lo ngại gánh nặng lãi suất đối với những người vay dễ bị tổn thương, vốn phụ thuộc nhiều vào các khoản vay, có thể gia tăng.
Theo ngành tài chính ngân hàng ngày 22, KB Kookmin Bank đã tăng lãi suất tiền gửi của sản phẩm "KB Star gửi cố định" thêm 0,10 điểm phần trăm. Đây là lần tăng tiếp theo sau khi ngân hàng nâng lãi suất của cùng sản phẩm thêm 0,15-0,60 điểm phần trăm vào ngày 14. Lãi suất kỳ hạn từ 1 năm đến dưới 2 năm được nâng từ 3,40%/năm lên 3,50%/năm, trong khi kỳ hạn từ 6 tháng đến dưới 1 năm tăng từ 3,15% lên 3,25%.
Các ngân hàng thương mại khác cũng lần lượt tăng lãi suất tiền gửi trong tháng này. Shinhan Bank ngày 9 đã tăng lãi suất "Tiền gửi cố định Solpyeonhan" thêm 0,20 điểm phần trăm, đưa lãi suất kỳ hạn 1 năm lên 3,40%/năm. Hana Bank và Woori Bank ngày 10 lần lượt nâng lãi suất "Gửi lãi suất cố định của Hana" và "Gửi lãi suất WON plus" thêm 0,10 và 0,20 điểm phần trăm, lên 3,30% và 3,40%. Woori Bank tiếp tục tăng lên 3,50% vào ngày 18. NH NongHyup Bank cũng tăng lãi suất "Gửi lãi suất NH All One e" thêm 0,20 điểm phần trăm từ ngày 11, áp dụng mức 3,45%/năm cho kỳ hạn 12 tháng.
Đà tăng mạnh của lãi suất tiền gửi được cho là xuất phát từ việc chi phí huy động vốn tăng do lãi suất thị trường tăng, trong khi tầm quan trọng của việc bảo đảm tiền gửi - một nguồn vốn ổn định - ngày càng lớn. Trong giai đoạn lãi suất cao, không chỉ chi phí phát hành trái phiếu tăng mà gánh nặng bảo đảm nguồn vốn dài hạn cũng gia tăng, khiến cạnh tranh huy động các nguồn vốn ngắn hạn tương đối trở nên gay gắt hơn. Bên cạnh đó, biến động gia tăng trên thị trường chứng khoán Hàn Quốc cũng tạo ra hiện tượng dòng tiền đảo ngược từ cổ phiếu sang tiền gửi, cùng với sự xuất hiện của thuật ngữ "yetech" - đầu tư thông qua tiền gửi - tạo môi trường thuận lợi cho các ngân hàng huy động vốn và thúc đẩy họ tích cực thu hút tiền gửi.
Trên thực tế, số dư tiền gửi có kỳ hạn tại 5 ngân hàng lớn (KB Kookmin, Shinhan, Hana, Woori và NH NongHyup) đạt 1.005.231,9 tỷ won vào cuối tháng trước, lần đầu tiên vượt mốc 1.000 nghìn tỷ won. Tính đến ngày 17, con số này tiếp tục tăng lên 1.010.372,2 tỷ won, tức tăng 5.140,3 tỷ won trong chưa đầy 3 tuần. Khi lãi suất tăng, tiền gửi có kỳ hạn trở nên hấp dẫn hơn nhờ khả năng mang lại lợi nhuận tương đối cao nhưng ổn định, qua đó dòng tiền tiếp tục chuyển vào các sản phẩm tiền gửi có kỳ hạn.
Vấn đề là việc lãi suất tiền gửi tăng có thể kéo theo chi phí huy động vốn và lãi suất cho vay của ngân hàng tăng, qua đó làm gia tăng gánh nặng lãi suất đối với những người vay dễ bị tổn thương. Chỉ số COFIX, phản ánh chi phí huy động vốn của các ngân hàng, cũng đang tăng đều. Trong tháng này, COFIX tính theo số dư và COFIX theo số dư mới lần lượt tăng 0,05 và 0,06 điểm phần trăm, lên mức 3,05% và 2,71%.
Theo đó, lãi suất cho vay thế chấp nhà ở tại các ngân hàng lớn cũng đang có xu hướng tăng. Tính đến ngày 17, lãi suất cho vay thế chấp nhà ở theo hình thức thả nổi tại 5 ngân hàng lớn nằm trong khoảng 4,29-6,29%, trong đó mức thấp nhất đã tăng 0,19 điểm phần trăm so với ngày 18 tháng trước. Lãi suất trung bình của các khoản vay thế chấp nhà ở theo hình thức trả góp thực tế được 5 ngân hàng lớn giải ngân cũng liên tục tăng, từ 4,424% vào tháng 5 lên 4,498% vào tháng 6 và 4,656% vào tháng 7. Đặc biệt, mặc dù COFIX dựa trên số tiền huy động mới trong tháng này không thay đổi so với tháng trước, nhưng các ngân hàng đồng loạt tăng lãi suất tiền gửi trong tháng 9, nên áp lực tăng COFIX trong tháng tới được dự báo sẽ lớn hơn.
Giáo sư Son Jae-sung thuộc Khoa Kế toán, Đại học Soongsil, cho biết: "Các ngân hàng cũng nhận định lãi suất đã đạt đỉnh nên thay vì tăng nguồn vốn dài hạn, họ đang tăng nguồn vốn ngắn hạn, khiến lãi suất ngắn hạn tăng". Ông nói thêm rằng "Đây là hiện tượng luôn xuất hiện khi lãi suất đạt đỉnh. Khi lãi suất ngắn hạn đảo chiều vượt lãi suất dài hạn, gánh nặng đối với những người vay theo lãi suất thả nổi khó tránh khỏi gia tăng".
Chae Jong-il
ⓒASIATODAY, nghiêm cấm sao chép và phân phối lại trái phép
Tin xem nhiều nhất
- 1Đông Nam Á không muốn chọn Mỹ hay Trung Quốc, ưu tiên “tự chủ chiến lược”
- 2Nhà Xanh chỉ trích Chánh án Tòa án Tối cao Hàn Quốc từ chối đề cử lại ứng viên
- 3Triều Tiên tuyên bố thử nghiệm vũ khí mới, khẳng định không ảnh hưởng an ninh các nước láng giềng
- 4Ngân hàng Hàn Quốc đua tăng lãi suất tiền gửi, người vay đối mặt áp lực lãi suất
- 5Tổng thống Lee Jae-myung: “Thời ‘Gangnam bất bại’, ‘cộng hòa đầu cơ’ sẽ thành quá khứ”
Nghệ sĩ · giải trí
-
Đạo diễn Lee Chang-dong trở về với giải thưởng Venice: “Giờ mới là lúc bắt đầu”
-
Son Ye-jin ·Ji Chang-wook·Nana đối đầu trong “The Scandal”: Ván cược tình yêu nguy hiểm thời Joseon
-
Kim Ha-seong góp công giúp Atlanta Braves chấm dứt chuỗi 3 trận thua với thành tích multi-hit lần thứ hai trong mùa giải
-
Lee Chang-dong trở lại Venice sau 24 năm, “Possible Love” tranh giải Sư tử Vàng
-
Nữ diễn viên Baek Jin-hee kết hôn vào tháng 1/2027 với bạn trai quen khi du học Canada
-
-
Địa chỉ : In-Young Bldg., 34, Uisadang-daero 1-gil, Yeongdeungpo-gu, Seoul
Tất cả các tài liệu tin tức có trong trang web này được bảo vệ bởi luật bản quyền của Hàn Quốc. Không được sao chép, phân phối, truyền tải, hiển thị hoặc xuất bản mà chưa có sự cho phép của ASIATODAY
© Toàn bộ bản quyền thuộc ASIATODAY