Hàn Quốc: Chỉ số rủi ro tài chính tăng lên mức cao nhất trong 3 năm rưỡi
- 23/09/2026 10:15Dịch sang:trangamy319@gmail.com
- facebook twitter link Font big Font small print
 |
| Ảnh được tạo bởi AI |
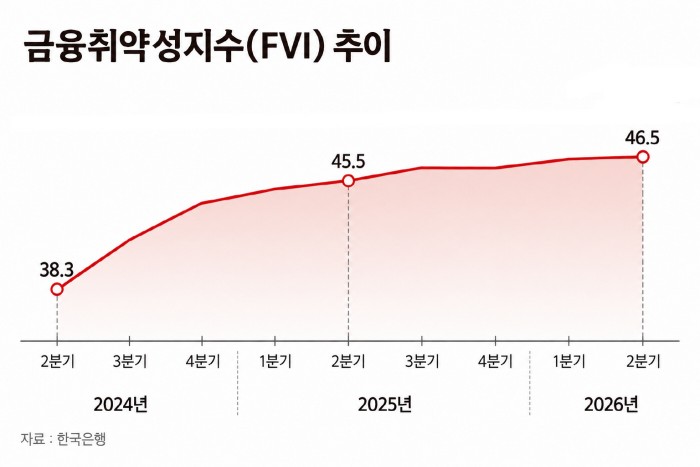
Chỉ số rủi ro tài chính (FVI), phản ánh mức độ dễ tổn thương trung và dài hạn của hệ thống tài chính Hàn Quốc, đã ghi nhận mức cao nhất trong 3 năm 6 tháng. Điều này cho thấy dù nền kinh tế Hàn Quốc đạt tốc độ tăng trưởng danh nghĩa cao nhờ sự bùng nổ của ngành bán dẫn, tình trạng mất cân đối tài chính liên quan đến giá nhà và tín dụng hộ gia đình lại đang tiếp tục tích tụ.
Ngân hàng Trung ương Hàn Quốc (BOK) nhận định hai lần tăng lãi suất cơ bản liên tiếp trong tháng 7 và tháng 8 sẽ góp phần làm giảm mức độ dễ tổn thương tài chính. Tuy nhiên, cũng có ý kiến cho rằng cần theo dõi chặt chẽ các yếu tố rủi ro, đặc biệt ở những khu vực dễ tổn thương, bởi việc lãi suất tăng có thể làm gia tăng gánh nặng lãi vay đối với những người vay yếu thế và doanh nghiệp, đồng thời làm tăng áp lực thanh khoản đối với các tổ chức tài chính có tỷ trọng huy động vốn trên thị trường cao.
Theo “Báo cáo tình hình ổn định tài chính” do BOK công bố ngày 22, chỉ số rủi ro tài chính trong quý II năm nay đạt 46,5 điểm, tăng 0,8 điểm so với quý trước (45,7 điểm), mức cao nhất kể từ quý IV/2022 (47,4 điểm). Chỉ số rủi ro tài chính được tính toán tổng hợp từ 64 chỉ số phản ánh mức độ dễ tổn thương tài chính trung và dài hạn, bao gồm tín dụng, giá tài sản và khả năng chống chịu của các tổ chức tài chính.
Chỉ số này từng giảm xuống 37,6 điểm trong quý I/2024, nhưng sau đó đã tăng liên tiếp trong 9 quý, lên mức 46,5 điểm trong quý II năm nay, tương đương mức trung bình dài hạn. Mức trung bình dài hạn được tính toán dựa trên chỉ số dễ tổn thương tài chính tổng hợp từ năm 2008 đến nay.
Thống đốc BOK Shin Hyun-song cũng từng chỉ ra đà tăng mạnh của chỉ số dễ tổn thương tài chính là một trong những nguyên nhân chính dẫn đến quyết định tăng lãi suất cơ bản trong hai tháng liên tiếp gần đây.
BOK xác định tín dụng hộ gia đình gia tăng và giá nhà tăng là những yếu tố chính làm gia tăng tình trạng mất cân đối tài chính. Tính đến cuối quý II năm nay, dư nợ tín dụng hộ gia đình đạt 2.019,8 nghìn tỷ won, lần đầu tiên vượt mốc 2.000 nghìn tỷ won. Mặc dù tỷ lệ nợ hộ gia đình trên GDP được ước tính đã giảm xuống khoảng 81% trong quý II nhờ GDP danh nghĩa tăng mạnh, nhưng tổng quy mô nợ hộ gia đình vẫn tiếp tục phình to.
Nguyên nhân chủ yếu là mức tăng các khoản vay liên quan đến nhà ở đã tăng trở lại khi giao dịch mua bán nhà tăng, đặc biệt tại khu vực thủ đô. Chỉ riêng trong quý II, các khoản vay liên quan đến nhà ở đã tăng 12,2 nghìn tỷ won, cao hơn đáng kể so với mức tăng 8,1 nghìn tỷ won trong quý I. Bước sang tháng 8, tốc độ tăng đã phần nào chậm lại khi quy mô giải ngân cho vay của các tổ chức tài chính tiến gần hạn mức tổng thể. Tuy nhiên, BOK nhận định khả năng tăng trở lại vẫn tồn tại do kỳ vọng giá nhà tiếp tục tăng, đặc biệt khi giá các căn nhà phân khúc trung và giá thấp đang tăng tại khu vực ngoại ô Seoul và một số khu vực ở tỉnh Gyeonggi.
BOK cũng chỉ ra cần cảnh giác với nguy cơ phát sinh nợ xấu ở những người vay yếu thế. Theo BOK, nếu lãi suất cơ bản tăng 0,25 điểm phần trăm, gánh nặng lãi vay sẽ tăng khoảng 3,3 nghìn tỷ won đối với hộ gia đình và khoảng 3,6 nghìn tỷ won đối với doanh nghiệp, tổng cộng tăng khoảng 7 nghìn tỷ won. Các hộ gia đình nhìn chung vẫn có khả năng ứng phó tốt hơn so với những giai đoạn tăng lãi suất trước đây, nhưng các doanh nghiệp có tỷ trọng khoản vay lãi suất thả nổi cao đang chịu gánh nặng tương đối lớn. Tỷ lệ doanh nghiệp gặp khó khăn, không đủ lợi nhuận hoạt động để chi trả ngay cả tiền lãi trong 3 năm liên tiếp, đã tăng từ 17,1% năm 2024 lên 19,1% năm ngoái, tức tăng khoảng 2,0 điểm phần trăm.
BOK cảnh báo việc tăng lãi suất cơ bản cũng có thể làm gia tăng gánh nặng quản lý thanh khoản của các công ty tài chính. Nếu lãi suất thị trường tăng và biến động trên thị trường tài chính mở rộng, áp lực đảo nợ có thể gia tăng, đặc biệt đối với các tổ chức tài chính phi ngân hàng có tỷ trọng huy động vốn trên thị trường cao. Tính đến cuối quý II năm nay, dư nợ ngắn hạn huy động trên thị trường của các công ty chứng khoán đạt 309,8 nghìn tỷ won, tăng 29,8% so với cùng kỳ năm trước. Trong khi đó, tỷ lệ thanh khoản của các ngân hàng tiết kiệm, công ty tài chính chuyên về tín dụng và bảo hiểm đều đồng loạt giảm. Đặc biệt, BOK dự báo đối với các công ty thẻ tín dụng có tỷ trọng cho vay phục vụ sinh hoạt cao, nếu nợ xấu của những người vay yếu thế gia tăng, gánh nặng quản lý mức độ an toàn tài chính cũng có thể tăng theo.
Ông Lim Kwang-kyu, Vụ trưởng Vụ Ổn định Tài chính BOK, cho biết: “Gần đây, xu hướng tích tụ mức độ dễ tổn thương tài chính vẫn tiếp diễn, vì vậy chúng tôi đang đặc biệt lưu ý đến việc rủi ro tăng của chỉ số dễ tổn thương tài chính ngày càng lớn”, đồng thời nói: “Cần vận hành chính sách tiền tệ và chính sách an toàn vĩ mô theo hướng bổ trợ lẫn nhau để ứng phó nhằm giảm lo ngại về việc tình trạng mất cân đối tài chính tiếp tục tích tụ”.
Phóng viên Han Sang-wook
ⓒASIATODAY, nghiêm cấm sao chép và phân phối lại trái phép
Tin xem nhiều nhất
- 1Mỹ, Nhật đua hút đầu tư bán dẫn AI, Samsung và SK Hynix đối mặt bài toán phân bổ nguồn lực
- 2 Han Chae-rin: “Tôi cũng như Hae-na, là nữ diễn viên vừa phá vỡ vỏ trứng và bắt đầu bước đi”
- 3Hàn Quốc: Chỉ số rủi ro tài chính tăng lên mức cao nhất trong 3 năm rưỡi
- 4Tổng thống Hàn Quốc “Phong tỏa eo biển Hormuz gây cú sốc lớn”… Kêu gọi liên minh năng lượng toàn cầu
- 5Hàn Quốc hạ Saudi Arabia 2-0, rộng cửa hướng tới chức vô địch ASIAD lần thứ 4 liên tiếp
Nghệ sĩ · giải trí
-
Han Chae-rin: “Tôi cũng như Hae-na, là nữ diễn viên vừa phá vỡ vỏ trứng và bắt đầu bước đi”
-
Đạo diễn Lee Chang-dong trở về với giải thưởng Venice: “Giờ mới là lúc bắt đầu”
-
Son Ye-jin ·Ji Chang-wook·Nana đối đầu trong “The Scandal”: Ván cược tình yêu nguy hiểm thời Joseon
-
Kim Ha-seong góp công giúp Atlanta Braves chấm dứt chuỗi 3 trận thua với thành tích multi-hit lần thứ hai trong mùa giải
-
Lee Chang-dong trở lại Venice sau 24 năm, “Possible Love” tranh giải Sư tử Vàng
-
-
Địa chỉ : In-Young Bldg., 34, Uisadang-daero 1-gil, Yeongdeungpo-gu, Seoul
Tất cả các tài liệu tin tức có trong trang web này được bảo vệ bởi luật bản quyền của Hàn Quốc. Không được sao chép, phân phối, truyền tải, hiển thị hoặc xuất bản mà chưa có sự cho phép của ASIATODAY
© Toàn bộ bản quyền thuộc ASIATODAY