[Market Fower] Cổ phiếu LG Energy Solution lao dốc 8% sau khi LG Chem bán cổ phần
- 30/10/2026 09:43Dịch sang:trangamy319@gmail.com
- facebook twitter link Font big Font small print
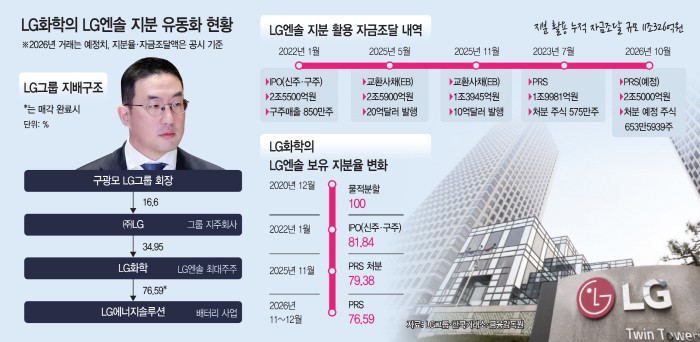 |
LG Chem đang tiến hành bán bớt cổ phần tại công ty con LG Energy Solution với giá trị lên tới 2.500 tỷ won, khiến cổ phiếu LG Energy Solution lao dốc trong phiên giao dịch ngày 29. LG Chem cho biết đây là biện pháp nhằm cải thiện cơ cấu tài chính và đảm bảo nguồn vốn cho các khoản đầu tư trong tương lai. Tuy nhiên, động thái này lại trở thành thông tin bất lợi đối với các cổ đông của LG Energy Solution.
Đáng chú ý, hoạt động bán cổ phần tại công ty con của LG Chem dự kiến sẽ tiếp tục đến năm 2030, với tổng giá trị có thể vượt 5.000 tỷ won. LG Chem có kế hoạch giảm tỷ lệ sở hữu tại LG Energy Solution, đồng thời sử dụng nguồn vốn thu được để tăng cường lợi ích cổ đông và ổn định cơ cấu tài chính. Do LG Chem từng kiên quyết lựa chọn phương thức niêm yết kép sau khi tách công ty con, LG Energy Solution đã rơi vào tình thế phải trở thành kênh huy động vốn cho công ty mẹ trong nhiều năm qua.
Tuy nhiên, dù huy động được nguồn vốn từ việc bán cổ phần công ty con, triển vọng tăng trưởng của LG Chem vẫn chưa có nhiều chuyển biến tích cực. Từ khoản 2.550 tỷ won thu được thông qua đợt bán cổ phiếu hiện hữu ngay sau khi LG Energy Solution IPO năm 2022 cho đến hợp đồng hoán đổi lợi nhuận cổ phiếu (PRS) gần đây dựa trên cổ phần LG Energy Solution, tổng số vốn LG Chem huy động được đã vượt 11.000 tỷ won. Dẫu vậy, vốn hóa thị trường của LG Chem vẫn giảm gần 30.000 tỷ won trong vòng 4 năm. Điều này làm dấy lên ý kiến cho rằng việc niêm yết kép sau khi chia tách bằng phương thức tách công ty con đã gây bất lợi cho giá trị doanh nghiệp của cả công ty mẹ lẫn công ty con.
Theo Cơ quan Giám sát Tài chính Hàn Quốc, LG Chem ngày 29 thông báo ký hợp đồng PRS lấy 6.535.939 cổ phiếu phổ thông của LG Energy Solution làm tài sản cơ sở. Giá mỗi cổ phiếu được xác định ở mức 382.500 won, tương đương tổng giá trị hợp đồng khoảng 2.500 tỷ won. PRS là hình thức doanh nghiệp sử dụng cổ phiếu mình đang nắm giữ làm tài sản cơ sở để ký hợp đồng với một tổ chức tài chính khác và huy động vốn. Theo cơ chế này, khoản chênh lệch sẽ được quyết toán sau đó tùy theo biến động giá cổ phiếu trong thời hạn hợp đồng.
LG Chem cho biết sẽ sử dụng nguồn vốn này để cải thiện cơ cấu tài chính và nâng cao giá trị cổ đông. Tuy nhiên, cổ phiếu của cả hai công ty đều giảm. Trong phiên giao dịch ngày 29, cổ phiếu LG Chem giảm 0,85% so với phiên trước, trong khi LG Energy Solution giảm 8,60%, xuống còn 356.000 won. Việc công ty mẹ bán ra lượng lớn cổ phần đã khiến giá cổ phiếu công ty con đi xuống, nhưng chính LG Chem, doanh nghiệp kỳ vọng nâng cao giá trị công ty thông qua thương vụ này, cũng không tránh khỏi đà giảm giá.
Đây là lần thứ hai LG Chem ký hợp đồng PRS dựa trên cổ phần LG Energy Solution. Tháng 11 năm ngoái, công ty từng ký hợp đồng PRS với 5,75 triệu cổ phiếu LG Energy Solution làm tài sản cơ sở, qua đó huy động 1.998,1 tỷ won. Trước đó, LG Chem cũng từng huy động vốn bằng cách phát hành trái phiếu hoán đổi (EB), sử dụng cổ phần LG Energy Solution làm tài sản bảo đảm để trao đổi.
Vào tháng 7/2023, LG Chem đã phát hành hai đợt EB. Thời điểm đó, giá cổ phiếu LG Energy Solution ở mức khoảng 650.000 won. Giá chuyển đổi được xác định bằng 125-130% mức giá này, tương ứng 687.500 won và 715.000 won/cổ phiếu. Tổng giá trị hai đợt phát hành lên tới khoảng 2.590 tỷ won.
Tuy nhiên, sau đó giá cổ phiếu LG Energy Solution, tài sản cơ sở của các hợp đồng, liên tục giảm, làm gia tăng khả năng nhà đầu tư thực hiện quyền bán lại trước hạn (put option). Vì vậy, vào tháng 5/2025, LG Chem quyết định tiếp tục phát hành EB trị giá 1 tỷ USD. Trong đợt phát hành này, cổ phiếu LG Energy Solution chiếm 1,76% tổng số cổ phiếu được sử dụng làm tài sản hoán đổi, với giá chuyển đổi là 337.700 won/cổ phiếu. Thông qua đợt phát hành EB này, LG Chem huy động được 1.300 tỷ won và toàn bộ số tiền được sử dụng để trả nợ.
Tổng số vốn LG Chem huy động được thông qua việc sử dụng cổ phần LG Energy Solution làm cơ sở lên tới khoảng 11.032,6 tỷ won. Phần lớn nguồn vốn này được dùng để đầu tư vào các lĩnh vực kinh doanh trung và dài hạn hoặc củng cố sự ổn định tài chính. Cụ thể, khoản 2.550 tỷ won thu được từ việc bán cổ phiếu hiện hữu khi LG Energy Solution niêm yết vào tháng 1/2022 đã được đầu tư vào việc mở rộng hoạt động kinh doanh vật liệu cathode, vật liệu tiên tiến và lĩnh vực công nghệ sinh học.
Vấn đề là hàng nghìn tỷ won huy động được từ việc bán cổ phần LG Energy Solution vẫn chưa giúp LG Chem tăng cường đáng kể năng lực cạnh tranh. Vào thời điểm LG Chem tách LG Energy Solution theo phương thức tách công ty con vào tháng 12/2020, vốn hóa thị trường của LG Chem đạt khoảng 58.000 tỷ won. Đến tháng 1/2022, thời điểm LG Energy Solution chính thức niêm yết, vốn hóa của LG Chem giảm 15.000 tỷ won, xuống còn 43.000 tỷ won. Tính đến ngày 29, con số này chỉ còn 16.500 tỷ won.
Lợi nhuận ròng riêng lẻ của LG Chem cũng giảm từ 3.000 tỷ won vào cuối năm 2022 xuống còn 1.368 tỷ won vào cuối năm ngoái. Tỷ suất lợi nhuận hoạt động giảm từ 4,65% vào cuối năm 2022 xuống mức âm 1,16% vào cuối năm ngoái.
Đây cũng là lý do khiến vấn đề niêm yết kép của LG Energy Solution thường xuyên được nhắc đến trên thị trường. Khi tách LG Energy Solution, LG Chem đã kiên quyết lựa chọn phương thức tách công ty con. Có hai hình thức chia tách doanh nghiệp: tách theo tỷ lệ sở hữu và tách công ty con. Với hình thức thứ nhất, cổ đông công ty mẹ được phân chia cổ phần của công ty mới thành lập theo tỷ lệ sở hữu tại công ty mẹ. Trong khi đó, với hình thức tách công ty con, công ty mẹ nắm giữ 100% cổ phần của doanh nghiệp mới.
Nếu công ty con được niêm yết sau khi tách theo phương thức này, giá trị của công ty con vốn được tính trong giá trị doanh nghiệp của công ty mẹ sẽ bị tách riêng, khiến quyền lợi của cổ đông công ty mẹ có nguy cơ bị ảnh hưởng. Đây được xem là một trong những nguyên nhân khiến giá cổ phiếu LG Chem liên tục đi xuống sau khi LG Energy Solution lên sàn.
Đặc biệt, ưu điểm lớn nhất của phương thức tách công ty con là công ty mẹ, tức cổ đông lớn nhất và chủ sở hữu quyền kiểm soát, vẫn có thể duy trì quyền chi phối doanh nghiệp. Bất kể diễn biến giá cổ phiếu LG Energy Solution ra sao, do tỷ lệ sở hữu ban đầu của LG Chem tại công ty con vượt 80%, công ty mẹ vẫn có thể duy trì quyền kiểm soát của cổ đông lớn dù bán ra lượng cổ phần đáng kể, ngay cả khi giá cổ phiếu chịu áp lực giảm.
Một đại diện trong ngành nhận định: “Từ góc độ cổ đông, vấn đề tách công ty con và niêm yết kép rõ ràng vẫn tồn tại. Tuy nhiên, xét trên phương diện công nghiệp, hiện nay các doanh nghiệp gặp khó khăn trong việc niêm yết và phát hành thêm cổ phiếu để huy động vốn, nên có những trường hợp buộc phải lựa chọn phương thức huy động vốn như vậy và tiến hành niêm yết kép. Dù vậy, thực tế là khi đưa ra những quyết định này, các doanh nghiệp Hàn Quốc thường đặt trọng tâm vào tăng trưởng của công ty hơn là quyền lợi của các cổ đông hiện hữu”.
Theo Yoon Seo-young
ⓒASIATODAY, nghiêm cấm sao chép và phân phối lại trái phép
Tin xem nhiều nhất
- 1Hàn Quốc hé lộ vai trò trong khả năng Mỹ-Triều nối lại đối thoại: Sẵn sàng làm “người điều phối”
- 2Showbiz Hàn Quốc nghẹn ngào tiễn biệt “người cha quốc dân” Choi Bool-am
- 3Samsung phát thông điệp nóng nhân 57 năm thành lập: Chất lượng là ưu tiên số 1
- 4Hàn Quốc: Ngân sách hỗ trợ việc làm tại các địa phương khủng hoảng ngành đóng tàu chỉ chiếm 5,8%
- 5Ngoại trưởng Hàn-Mỹ-Nhật hội đàm, chú ý phối hợp ba bên nhằm nối lại đối thoại Mỹ-Triều
Nghệ sĩ · giải trí
-
Showbiz Hàn Quốc nghẹn ngào tiễn biệt “người cha quốc dân” Choi Bool-am
-
Từ “Đội điều tra” đến “người cha quốc dân”: Di sản 67 năm diễn xuất của Choi Bool-am
-
Netflix tung phim kinh dị mới: Lee Jae-wook liều mạng làm thêm với mức lương gấp 50 lần, bí mật phía sau gây tò mò
-
WAKEONE xác nhận tranh chấp pháp lý với Kim Geon-woo, ALPHA DRIVE ONE tiếp tục hoạt động với 7 thành viên
-
Phim “The Assassin(s)” tiến sát mốc 3,3 triệu lượt khán giả bất chấp tranh cãi xuyên tạc lịch sửPhim “Những kẻ ám sát” tiến sát mốc 3,3 triệu lượt khán giả bất chấp tranh cãi xuyên tạc lịch sử
-
-
Địa chỉ : In-Young Bldg., 34, Uisadang-daero 1-gil, Yeongdeungpo-gu, Seoul
Tất cả các tài liệu tin tức có trong trang web này được bảo vệ bởi luật bản quyền của Hàn Quốc. Không được sao chép, phân phối, truyền tải, hiển thị hoặc xuất bản mà chưa có sự cho phép của ASIATODAY
© Toàn bộ bản quyền thuộc ASIATODAY