DL E&C ưu tiên lợi nhuận, 3 năm liên tiếp hụt mục tiêu đơn hàng
- 17/11/2026 10:11Dịch sang:trangamy319@gmail.com
- facebook twitter link Font big Font small print
 |
DL E&C đang đối mặt với kết quả kinh doanh trái chiều khi khả năng sinh lời phục hồi nhưng tăng trưởng quy mô doanh nghiệp vẫn trì trệ. Kể từ khi Phó Chủ tịch kiêm Tổng giám đốc Park Sang-shin nhậm chức, công ty đã cải thiện đáng kể khả năng sinh lời và tình hình tài chính nhờ chiến lược lựa chọn dự án kỹ lưỡng. Tuy nhiên, doanh nghiệp đã không đạt mục tiêu nhận đơn hàng trong hai năm liên tiếp. Năm nay, khả năng hoàn thành mục tiêu cũng không mấy khả quan, làm gia tăng nguy cơ năm thứ ba liên tiếp không đạt kế hoạch. Sau khi đạt được kết quả trong việc củng cố nền tảng nội lực, ông Park đang đứng trước thử thách mới: thúc đẩy tăng trưởng quy mô hoạt động của doanh nghiệp.
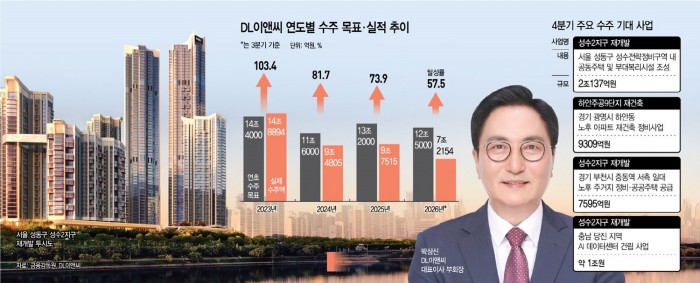
Theo giới xây dựng ngày 16, tính đến hết quý III năm nay, tổng giá trị đơn hàng mới lũy kế của DL E&C trên cơ sở hợp nhất đạt 7.215,4 tỷ won, tương đương 57,7% mục tiêu cả năm là 12.500 tỷ won. Con số này tăng 31% so với cùng kỳ năm ngoái, nhưng riêng giá trị đơn hàng trong quý III chỉ đạt 1.961,7 tỷ won, giảm 35%, cho thấy đà tăng trưởng đã chững lại trong nửa cuối năm.
Ngày 12 tháng này, công ty tiếp tục giành được hợp đồng cải tạo khu căn hộ Shinseong-Shinan-Ssangyong-Jinheung tại Yeongtong, thành phố Suwon, tỉnh Gyeonggi, với giá trị phần vốn tham gia là 406,2 tỷ won. Tuy nhiên, ngay cả khi cộng thêm hợp đồng này, tỷ lệ hoàn thành mục tiêu cũng chỉ đạt 61%.
Mục tiêu năm nay có ý nghĩa đặc biệt quan trọng bởi DL E&C đã liên tiếp gặp khó khăn trong hoạt động nhận đơn hàng suốt hai năm qua. Kể từ khi tách thành công ty độc lập vào năm 2021, DL E&C mới chỉ có một năm vượt mục tiêu đơn hàng đề ra từ đầu năm, đó là năm 2023. Khi đó, đơn hàng trong lĩnh vực nhà máy công nghiệp và xây dựng dân dụng tăng mạnh, giúp công ty đạt 14.889,4 tỷ won, vượt mục tiêu 14.400 tỷ won.
Đà tăng trưởng bắt đầu đảo chiều kể từ năm 2024, cũng là thời điểm ông Park Sang-shin, người có nhiều kinh nghiệm trong lĩnh vực xây dựng nhà ở, đảm nhiệm vị trí Tổng giám đốc. Ông từng dẫn dắt việc đổi mới thương hiệu nhà ở cao cấp ACRO. Sau khi nhậm chức, ông đẩy mạnh chiến lược lựa chọn dự án dựa trên tiêu chí ưu tiên khả năng sinh lời.
Khoảng hai tuần trước khi ông Park nhậm chức, vào tháng 8/2024, DL E&C đã hạ mục tiêu đơn hàng cả năm từ 11.600 tỷ won xuống còn 10.300 tỷ won. Tuy nhiên, giá trị đơn hàng thực tế trong năm chỉ đạt 9.480,5 tỷ won, tương đương 92% mục tiêu đã điều chỉnh, vẫn không đạt kế hoạch.
Tình hình năm ngoái, năm đầu tiên ông Park trực tiếp điều hành trọn vẹn, cũng không có nhiều thay đổi. Công ty ban đầu đặt mục tiêu nhận đơn hàng 13.200 tỷ won, nhưng đến quý III phải điều chỉnh xuống còn 9.700 tỷ won. Kết quả cuối cùng đạt 9.751,5 tỷ won, vừa đủ vượt mục tiêu sau điều chỉnh, song chỉ hoàn thành 74% kế hoạch ban đầu.
Giới phân tích nhận định nếu năm nay tiếp tục không đạt mục tiêu, DL E&C sẽ có ba năm liên tiếp không hoàn thành kế hoạch. Việc liên tục điều chỉnh giảm mục tiêu cũng có thể làm suy giảm niềm tin vào tính đáng tin cậy của các kế hoạch quản lý doanh nghiệp.
Tình trạng thiếu hụt đơn hàng đang kéo theo doanh thu sụt giảm. Trong 9 tháng đầu năm nay, doanh thu lũy kế của công ty đạt 5.034,7 tỷ won, giảm 11,8% so với cùng kỳ năm ngoái. Riêng doanh thu quý III đạt 1.506,5 tỷ won, giảm 21%.
Đặc biệt, sự suy yếu của mảng nhà máy công nghiệp đã ảnh hưởng đáng kể đến doanh thu. Kể từ năm 2024, giá trị đơn hàng mới hằng năm của mảng này liên tục ở mức dưới 1.000 tỷ won, khiến khối lượng công việc giảm sút. Trong 9 tháng đầu năm nay, doanh thu lũy kế từ mảng nhà máy công nghiệp đạt 1.449,2 tỷ won, giảm 26,1% so với cùng kỳ năm trước.
Ngược lại, tỷ trọng mảng xây dựng nhà ở trong tổng doanh thu đã tăng lên 56,6%. Trong bối cảnh mức độ phụ thuộc vào lĩnh vực nhà ở ngày càng lớn, việc liên tiếp thất bại trong các dự án tái phát triển quy mô lớn, trong đó có khu vực số 5 Apgujeong, càng làm gia tăng áp lực tìm kiếm nguồn việc mới cho doanh nghiệp.
Mặc dù doanh thu giảm, khả năng sinh lời của DL E&C lại được cải thiện. Trong 9 tháng đầu năm nay, lợi nhuận hoạt động đạt 424,1 tỷ won, tăng 30,9% so với cùng kỳ năm ngoái và vượt kết quả của cả năm trước. Lượng tiền mặt ròng đạt 1.123,8 tỷ won, trong khi tỷ lệ nợ trên vốn chủ sở hữu ở mức 79%, cho thấy tình hình tài chính tương đối lành mạnh. Kết quả này được cho là nhờ công ty tập trung lựa chọn các dự án có khả năng sinh lời cao và giảm chi phí xây dựng.
Vấn đề đặt ra hiện nay là triển vọng tăng trưởng. Trong ngành xây dựng, các hợp đồng mới thường được chuyển hóa thành doanh thu trong vòng nhiều năm. Do đó, nếu tình trạng thiếu hụt đơn hàng kéo dài, doanh thu trong tương lai khó tránh khỏi suy giảm. Khi quy mô hoạt động thu hẹp, gánh nặng chi phí cố định cũng tăng lên, khiến việc duy trì mức lợi nhuận hiện tại trở nên khó khăn hơn. Đây là lý do việc chuyển những thành quả từ chiến lược lựa chọn dự án thành nguồn công việc ổn định và tăng trưởng quy mô hoạt động được xem là nhiệm vụ trọng tâm của ban lãnh đạo dưới thời ông Park.
Khả năng hoàn thành mục tiêu trong năm nay phụ thuộc vào việc giành được các hợp đồng lớn vào cuối năm. Những dự án DL E&C đang theo đuổi gồm dự án tái phát triển khu vực số 2 Seongsu tại Seoul (2.013,7 tỷ won), dự án tái thiết khu căn hộ số 9 Haan Jugong tại tỉnh Gyeonggi (930,9 tỷ won) và dự án phát triển nhà ở công cộng kết hợp đô thị hóa khu vực phía Tây ga Jungdong (759,5 tỷ won). Ngoài ra, dự án trung tâm dữ liệu AI tại Dangjin, với quy mô được ước tính khoảng 1.000 tỷ won, cũng nằm trong danh sách mục tiêu nhận đơn hàng của công ty.
Đại diện DL E&C cho biết: “Trong năm nay, mảng nhà máy công nghiệp dự kiến sẽ gặp khó khăn trong việc hoàn thành mục tiêu đơn hàng cả năm do môi trường đấu thầu và triển khai dự án bên ngoài diễn biến bất lợi. Tuy nhiên, chúng tôi sẽ tiếp tục duy trì chiến lược lựa chọn dự án, ưu tiên khả năng sinh lời và tính ổn định của hoạt động kinh doanh thay vì mở rộng quy mô trong ngắn hạn”.
Đại diện này nói thêm: “Trong quý IV, chúng tôi đang xúc tiến nhận các hợp đồng quan trọng như những dự án tái phát triển tại Seongsu và Haan Jugong, cùng các dự án xây dựng cầu ở nước ngoài. Chúng tôi sẽ mở rộng lĩnh vực kinh doanh sang trung tâm dữ liệu, nhà máy điện và lò phản ứng hạt nhân mô-đun nhỏ (SMR) nhằm xây dựng nền tảng tăng trưởng trong trung và dài hạn”.
Theo Kim Da-bin
ⓒASIATODAY, nghiêm cấm sao chép và phân phối lại trái phép
Tin xem nhiều nhất
- 1Hơn 180.000 chữ ký kêu gọi Jensen Huang trở lại, hội đồng quản trị Nvidia vẫn im lặng
- 2Hàn Quốc: Thủ khoa kỳ thi chứng chỉ thuế gian lận bằng AI trình diện cảnh sát, cam kết chịu trách nhiệm
- 3Hàn Quốc sắp cán mốc xuất khẩu 1.000 tỷ USD, bán dẫn đóng vai trò đầu tàu
- 4Jennie của BLACKPINK được đề cử ở 2 hạng mục Grammy, trong đó có “Bản thu âm của năm”
- 5DL E&C ưu tiên lợi nhuận, 3 năm liên tiếp hụt mục tiêu đơn hàng
Nghệ sĩ · giải trí
-
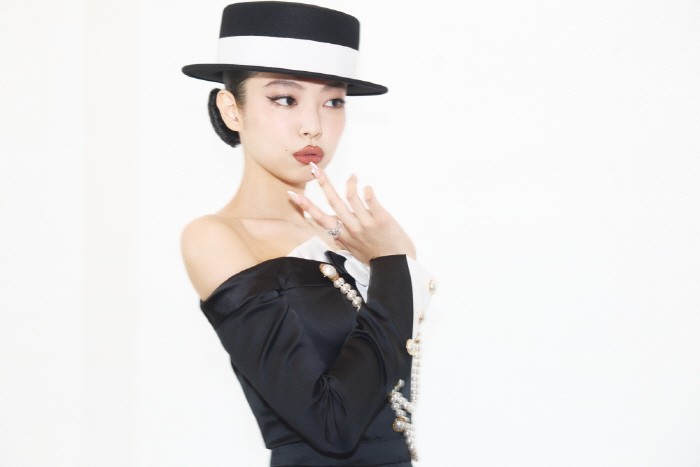
Jennie của BLACKPINK được đề cử ở 2 hạng mục Grammy, trong đó có “Bản thu âm của năm”
-
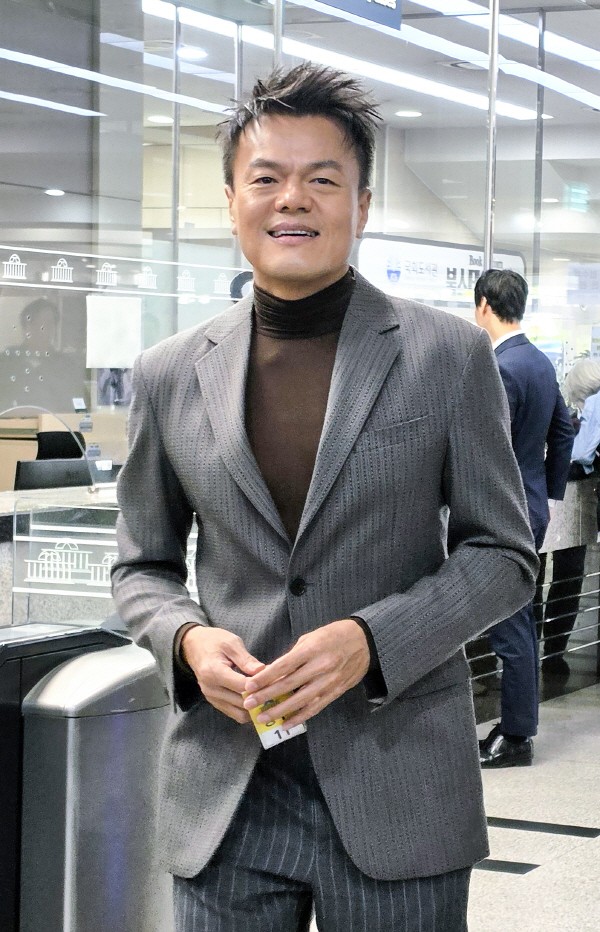
Park Jin-young lên tiếng giữa tranh cãi nhóm tôn giáo bị nghi là tà giáo: “Chúa sẽ giải quyết mọi chuyện”
-
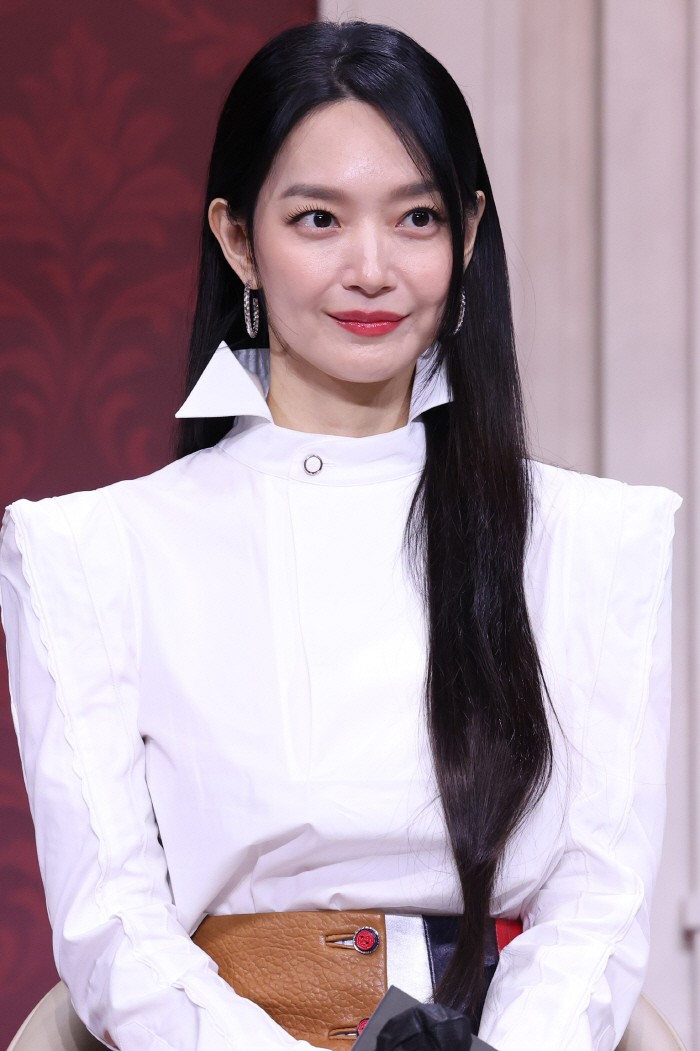
Shin Min-a hóa thân thành Hoàng hậu Navier trong phim giả tưởng lãng mạn “Hoàng hậu tái hôn”
-
Kim Na-ra công bố ảnh cưới giữa đồng lúa, viết nên chuyện tình đẹp bên bạn đời đồng giới
-
Showbiz Hàn Quốc nghẹn ngào tiễn biệt “người cha quốc dân” Choi Bool-am
-
-
Địa chỉ : In-Young Bldg., 34, Uisadang-daero 1-gil, Yeongdeungpo-gu, Seoul
Tất cả các tài liệu tin tức có trong trang web này được bảo vệ bởi luật bản quyền của Hàn Quốc. Không được sao chép, phân phối, truyền tải, hiển thị hoặc xuất bản mà chưa có sự cho phép của ASIATODAY
© Toàn bộ bản quyền thuộc ASIATODAY