[Market Fower] LG Chem huy động 2.500 tỷ won, cổ phiếu LG Energy Solution lao dốc vì áp lực nợ
- 03/11/2026 09:54Dịch sang:trangamy319@gmail.com
- facebook twitter link Font big Font small print
 |
Với khoản nợ vay lên tới 40.000 tỷ won, LG Chem đã lựa chọn phương án cuối cùng là giao dịch hoán đổi lợi nhuận cổ phiếu (PRS) trị giá 2.500 tỷ won. Sự chú ý của thị trường đang tập trung vào lý do LG Chem chấp nhận rủi ro tác động đến giá cổ phiếu của công ty con để huy động một khoản tiền lớn. Mặc dù liên tục bán các mảng kinh doanh và thoái vốn tại các công ty khác, tổng nợ hợp nhất của doanh nghiệp vẫn tăng, trong khi tỷ trọng nợ vay ngắn hạn ở mức cao khiến áp lực quản lý thanh khoản ngày càng lớn.
Trong bối cảnh này, nếu trực tiếp bán một lượng lớn cổ phần, LG Chem sẽ phải đồng thời đối mặt với áp lực tìm kiếm bên mua và phản ứng tiêu cực từ thị trường. Vì vậy, công ty được cho là đã sử dụng PRS nhằm giảm thiểu tác động trước mắt, đồng thời thực hiện lộ trình thu hẹp tỷ lệ sở hữu cổ phần vốn đã được dự báo từ trước.
Tuy nhiên, mặc dù có hình thức bên ngoài giống như một giao dịch bán cổ phần, PRS thực chất vẫn đi kèm nghĩa vụ bảo toàn vốn gốc và thanh toán lãi. Nguyên nhân là nếu giá cổ phiếu giao dịch giảm xuống dưới mức giá cơ sở, doanh nghiệp phải bù đắp phần thua lỗ cho công ty chứng khoán đối tác. Ngay sau khi hợp đồng được công bố, giá cổ phiếu LG Energy Solution đã giảm xuống dưới mức giá cơ sở, đưa giao dịch vào vùng phát sinh khoản lỗ tiềm tàng hơn 170 tỷ won. Trước đó, các tổ chức xếp hạng tín nhiệm trong và ngoài nước đã hạ bậc tín nhiệm của LG Chem. Do các tổ chức này xem PRS là một khoản nợ vay nên hiệu quả bảo vệ xếp hạng tín nhiệm từ giao dịch lần này được dự báo sẽ hạn chế.
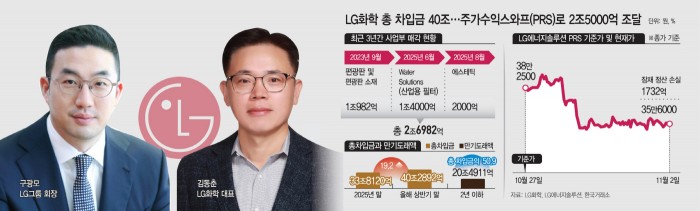
Theo hệ thống công bố thông tin điện tử của Cơ quan Giám sát Tài chính Hàn Quốc (FSS) ngày 2, trong 3 năm gần đây, LG Chem đã bán tổng cộng 4 mảng kinh doanh với giá trị 2.698,2 tỷ won nhằm điều chỉnh danh mục đầu tư. Cụ thể, năm 2023, công ty bán mảng kinh doanh tấm phân cực và vật liệu sản xuất tấm phân cực – một loại vật liệu dùng trong màn hình – với giá 1.098,2 tỷ won. Năm ngoái, LG Chem tiếp tục bán mảng Water Solutions (bộ lọc công nghiệp) với giá 1.400 tỷ won và mảng thẩm mỹ với giá 200 tỷ won. Ngoài ra, trong nửa đầu năm nay, công ty đã thu về tổng cộng 595,3 tỷ won tiền mặt thông qua việc bán cổ phần tại Liontown, doanh nghiệp khai thác khoáng sản của Australia, và thực hiện quyền chọn bán (put option) đối với Volta Energy Solutions.
Tuy nhiên, dù liên tục bán các mảng kinh doanh, các chỉ số nợ của LG Chem vẫn xấu đi. Tổng nợ vay hợp nhất của công ty tăng từ 33.812 tỷ won vào cuối năm 2025 lên 40.289,2 tỷ won vào cuối tháng 6/2026, tăng 6.477,2 tỷ won (19,2%) chỉ trong vòng 6 tháng. Nợ ròng, được tính bằng tổng nợ vay trừ đi tiền và các khoản tương đương tiền (11.086,6 tỷ won), cũng tăng từ 23.912 tỷ won lên 29.202,6 tỷ won trong cùng kỳ, tương đương mức tăng 5.290,6 tỷ won.
Đáng chú ý, các khoản vay có thời hạn thanh toán tương đối ngắn chiếm khoảng một nửa tổng nợ vay. Xét theo cơ cấu kỳ hạn, khoản nợ đến hạn trong vòng chưa đầy một năm là 13.504,8 tỷ won, trong khi khoản nợ có thời hạn từ trên một năm đến hai năm là 6.986,3 tỷ won. Như vậy, tổng số nợ vay cần thanh toán trong vòng hai năm tới lên tới 20.491,1 tỷ won. Kết quả kinh doanh cũng không mấy khả quan khi LG Chem ghi nhận khoản lỗ ròng 977,1 tỷ won trong cả năm ngoái và tiếp tục lỗ ròng 715,1 tỷ won trong nửa đầu năm nay.
Đại diện LG Chem cho biết: "Trong giai đoạn này, LG Chem không có hoạt động vay vốn, huy động vốn hay đầu tư nào, do đó, khoản nợ tăng thêm không xuất phát từ công ty chúng tôi mà có vẻ liên quan đến hoạt động vay vốn hoặc huy động vốn của công ty con LG Energy Solution".
Đại diện LG Energy Solution giải thích: "Yếu tố chính là việc vào tháng 5, chúng tôi bán tòa nhà tại Mỹ cho Honda, sau đó chuyển sang hình thức thuê lại và ghi nhận khoản này là nợ vay". Người này cho biết thêm: "Chúng tôi không công bố ra bên ngoài con số cụ thể về khoản nợ thuê tài chính này". Đồng thời, đại diện công ty nói: "Việc phát hành trái phiếu bằng đồng won và ngoại tệ cũng là một yếu tố tác động. Chi tiêu đầu tư cơ sở vật chất (CAPEX) đã đạt đỉnh vào năm ngoái và đang liên tục giảm xuống. Chúng tôi sẽ tiếp tục tạo ra EBITDA (lợi nhuận trước lãi vay, thuế và khấu hao) để từng bước cải thiện cơ cấu tài chính".
Khoản huy động thanh khoản 2.500 tỷ won lần này được thực hiện thông qua giao dịch PRS với thời hạn 2 năm. Ngày 28 tháng trước, LG Chem thông báo dự kiến ký kết hợp đồng PRS để chuyển nhượng 6.535.939 cổ phiếu phổ thông LG Energy Solution mà công ty đang nắm giữ, với mức giá cơ sở 382.500 won/cổ phiếu.
PRS không đơn thuần là phương thức bổ sung vốn mà là một thỏa thuận trong đó công ty chứng khoán đứng ra mua cổ phiếu, sau đó quyết toán phần chênh lệch phát sinh từ biến động giá cổ phiếu. Khi đến hạn, nếu giá cổ phiếu thấp hơn mức giá cơ sở, doanh nghiệp phải bù đắp khoản lỗ; ngược lại, nếu giá cao hơn mức này, công ty chứng khoán sẽ hoàn trả phần lợi nhuận chênh lệch cho doanh nghiệp. Ngoài ra, doanh nghiệp còn phải thanh toán riêng phí bảo lãnh và chi phí lãi vay cho công ty chứng khoán. Mặc dù mang hình thức bán cổ phần, về bản chất, giao dịch này gần giống một khoản vay kết hợp nghĩa vụ trả lãi định kỳ và bảo toàn vốn gốc.
Đối với công ty chứng khoán, họ có thể nhận được khoản lãi cố định trong một khoảng thời gian nhất định mà không phải chịu rủi ro đầu tư trực tiếp vào cổ phần. Đây cũng là lý do PRS thường được ví như một hình thức cho vay có tài sản bảo đảm bằng cổ phiếu. Theo thông tin được biết, có 6 công ty chứng khoán tham gia thương vụ lần này, gồm Mirae Asset Securities, Korea Investment & Securities, NH Investment & Securities, Shinhan Securities, KB Securities và Daishin Securities.
Ngày 29 tháng trước, một ngày sau khi công bố kế hoạch ký hợp đồng PRS, giá cổ phiếu LG Energy Solution giảm mạnh 8,60% so với phiên giao dịch trước đó, xuống còn 356.000 won khi đóng cửa. Đến ngày 30, cổ phiếu phục hồi nhẹ và chốt phiên ở mức 359.500 won, nhưng trong phiên giao dịch ngày hôm đó, giá lại kết thúc ở mức 356.000 won. Như vậy, giá cổ phiếu đã thấp hơn 26.500 won/cổ phiếu so với mức giá cơ sở trong hợp đồng là 382.500 won, khiến giao dịch bước vào vùng phát sinh khoản lỗ quyết toán tiềm tàng lên tới 173,2 tỷ won.
Các tổ chức xếp hạng tín nhiệm trong và ngoài nước đã liên tục hạ bậc tín nhiệm của LG Chem do nợ vay tích lũy và khả năng tạo tiền mặt suy yếu. Tháng 6 năm nay, Korea Ratings đã hạ xếp hạng tín nhiệm của công ty từ 'AA+' xuống 'AA'. Trước đó, vào tháng 3 năm ngoái, tổ chức S&P của Mỹ đã hạ xếp hạng từ 'BBB+' xuống 'BBB', trong khi Moody's cũng hạ từ 'Baa1' xuống 'Baa2' vào tháng 11 năm ngoái.
Các tổ chức xếp hạng tín nhiệm thường sử dụng những chỉ số định lượng như tỷ lệ 'nợ ròng/EBITDA' hoặc tỷ lệ phụ thuộc vào nợ vay làm tiêu chí xem xét hạ bậc tín nhiệm. Trong bối cảnh hoạt động kinh doanh suy yếu khiến EBITDA – mẫu số trong phép tính – giảm xuống, nếu doanh nghiệp không thể cắt giảm đáng kể nợ ròng – tử số – thì nguy cơ tiếp tục bị hạ bậc tín nhiệm sẽ gia tăng. Tuy nhiên, các tổ chức xếp hạng tín nhiệm lớn vẫn xem PRS, giao dịch đi kèm nghĩa vụ quyết toán, là một khoản nợ vay.
Liên quan đến kế hoạch cắt giảm nợ vay nhằm bảo vệ xếp hạng tín nhiệm, đại diện LG Chem cho biết: "Chúng tôi dự kiến kiểm soát chặt chẽ chi tiêu đầu tư cơ sở vật chất (CAPEX) ở mức dưới 2.000 tỷ won mỗi năm, đồng thời nâng cao khả năng tạo tiền mặt thông qua việc tối ưu hóa các tài sản không cốt lõi, qua đó tiếp tục giảm tỷ trọng nợ vay".
Theo Park Isak
ⓒASIATODAY, nghiêm cấm sao chép và phân phối lại trái phép
Tin xem nhiều nhất
- 1Hàn Quốc kêu gọi Triều Tiên xin lỗi và gỡ bỏ mìn tại DMZ sau vụ nổ gần đường phân định quân sự
- 2Shin Min-a hóa thân thành Hoàng hậu Navier trong phim giả tưởng lãng mạn “Hoàng hậu tái hôn”
- 3Hàn Quốc chỉ định 43 địa phương làm khu vực tiên phong đổi mới giáo dục, hỗ trợ tối đa 4 tỷ won mỗi năm
- 4Các phương án gia cố cột tại ga Samsung thuộc tuyến GTX-A sẽ được chốt trong năm nay
- 5Bà Kim Yo-jong lập tức phản ứng trước cáo buộc Triều Tiên đứng sau vụ Binance: “Mỹ khiêu khích chính trị”
Nghệ sĩ · giải trí
-
Shin Min-a hóa thân thành Hoàng hậu Navier trong phim giả tưởng lãng mạn “Hoàng hậu tái hôn”
-
Kim Na-ra công bố ảnh cưới giữa đồng lúa, viết nên chuyện tình đẹp bên bạn đời đồng giới
-
Showbiz Hàn Quốc nghẹn ngào tiễn biệt “người cha quốc dân” Choi Bool-am
-
Từ “Đội điều tra” đến “người cha quốc dân”: Di sản 67 năm diễn xuất của Choi Bool-am
-
Netflix tung phim kinh dị mới: Lee Jae-wook liều mạng làm thêm với mức lương gấp 50 lần, bí mật phía sau gây tò mò
-
-
Địa chỉ : In-Young Bldg., 34, Uisadang-daero 1-gil, Yeongdeungpo-gu, Seoul
Tất cả các tài liệu tin tức có trong trang web này được bảo vệ bởi luật bản quyền của Hàn Quốc. Không được sao chép, phân phối, truyền tải, hiển thị hoặc xuất bản mà chưa có sự cho phép của ASIATODAY
© Toàn bộ bản quyền thuộc ASIATODAY