[Market Fower] SK thâu tóm toàn bộ SK Ecoplant: Cổ đông được lợi hay chịu thiệt?
- 05/11/2026 15:39Dịch sang:trangamy319@gmail.com
- facebook twitter link Font big Font small print
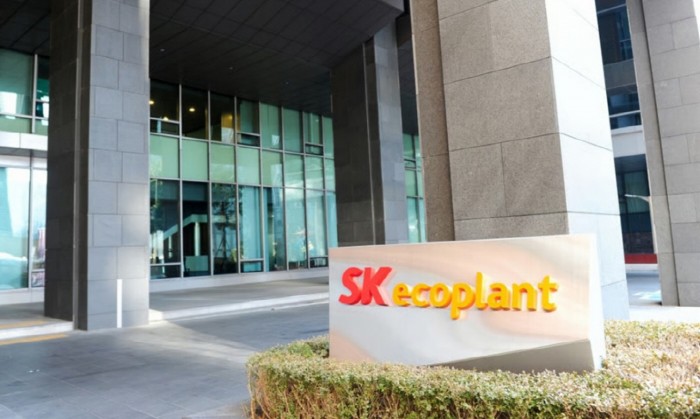 |
| Toàn cảnh trụ sở chính của SK Ecoplant. /SK Ecoplant |
SK đã lựa chọn đưa SK Ecoplant trở thành công ty con do mình sở hữu 100%, thay vì tiến hành niêm yết doanh nghiệp này. Đây được xem là quyết định nhằm xóa bỏ tranh cãi về việc niêm yết chéo, đồng thời phản ánh toàn bộ thành quả kinh doanh trong lĩnh vực hạ tầng bán dẫn và trí tuệ nhân tạo (AI) vào công ty mẹ. Tuy nhiên, SK cũng phải gánh chịu chi phí phát sinh do kế hoạch IPO đổ vỡ và áp lực từ công ty con có khả năng tạo tiền mặt suy giảm. Trong bối cảnh công ty mẹ đã cam kết mở rộng chính sách hoàn vốn cho cổ đông nhưng vẫn phải rót một lượng tiền lớn, giới phân tích cho rằng việc quyết định này có thực sự mang lại lợi ích cho cổ đông nhỏ lẻ hay không sẽ phụ thuộc vào tốc độ cải thiện hoạt động của SK Ecoplant.
Theo giới doanh nghiệp ngày 5/11, tại cuộc họp hội đồng quản trị hôm trước, SK đã thông qua kế hoạch chào mua công khai khoảng 25% cổ phần do SK Ecoplant phát hành với mức giá 88.000 won/cổ phiếu, tổng giá trị tối đa 1.446,2 tỷ won. Sau đó, công ty dự kiến xử lý phần cổ phần còn lại thông qua phương thức hoán đổi cổ phiếu toàn diện.
Nếu cộng cả khoảng 400 tỷ won đã chi để mua lại cổ phần của các nhà đầu tư tài chính (FI) hồi tháng 4, tổng số tiền SK phải bỏ ra riêng trong năm nay sẽ vượt 1.800 tỷ won. Giá chào mua lần này cao hơn 53% so với mức giá giao dịch bình quân khoảng 57.500 won trên thị trường OTC trong một tháng gần đây.
Sự chú ý của thị trường đương nhiên tập trung vào khả năng huy động vốn của SK. Tính đến cuối tháng 6, lượng tiền mặt và các khoản tương đương tiền trên báo cáo tài chính riêng của công ty chỉ đạt 110,5 tỷ won, bằng khoảng 1/13 số tiền cần thiết cho đợt chào mua công khai. Nợ vay ngắn hạn cũng tăng gần gấp đôi, từ 400 tỷ won vào cuối năm ngoái lên 790 tỷ won vào cuối tháng 6 năm nay. Tổng số nợ vay phải thanh toán trong vòng một năm lên tới khoảng 2.649,1 tỷ won.
Tổng nợ phải trả trên báo cáo tài chính riêng giảm từ 12.720,9 tỷ won vào cuối năm 2023 xuống còn 10.828,1 tỷ won vào cuối năm ngoái, nhưng đến cuối tháng 6 năm nay lại tăng lên 11.103,6 tỷ won. Bên cạnh đó, SK㈜ vẫn tiếp tục đầu tư vào các doanh nghiệp khác, trong đó có đợt chào mua công khai cổ phiếu SK Signet và đợt phát hành cổ phiếu mới để tăng vốn của Eclipse.
SK㈜ cho rằng việc huy động nguồn vốn không phải là vấn đề lớn. Công ty giải thích có thể trang trải đầy đủ chi phí nhờ khoản tiền dự kiến thu về khoảng 2.300 tỷ won từ việc bán SK Siltron. Tuy nhiên, khoản tiền này dự kiến chỉ được nhận vào đầu năm sau. Vì vậy, có ý kiến cho rằng SK khó tránh khỏi áp lực tài chính ngắn hạn cho đến khi thanh toán tiền chào mua công khai trong tháng này.
Nguyên nhân SK chấp nhận gánh chịu những áp lực trên là do kế hoạch IPO của SK Ecoplant thất bại. Trong đợt đầu tư trước IPO (Pre-IPO) năm 2022, SK Ecoplant từng cam kết hoàn tất niêm yết trước tháng 7/2026. Tuy nhiên, doanh nghiệp đã bị cơ quan quản lý tài chính xử phạt liên quan đến tranh cãi về việc khai khống doanh thu của công ty con tại Mỹ. Cùng với đó, hướng dẫn về niêm yết chéo có hiệu lực từ tháng 8 vừa qua cũng khiến công ty chưa thể nộp hồ sơ xin thẩm định niêm yết sơ bộ.
Cuối cùng, SK Ecoplant phải hoàn trả khoảng 1.048,4 tỷ won, bao gồm khoản vốn đầu tư ban đầu 800 tỷ won của các nhà đầu tư FI, đồng thời chịu thêm chi phí khoảng 250 tỷ won. Việc SK bắt đầu mua lại cổ phần của FI hồi tháng 4 năm nay cũng là một bước đi nhằm giải quyết gánh nặng này.
SK cũng có thể thu được không ít lợi ích từ quyết định trên. Trước hết, công ty có thể giảm yếu tố chiết khấu giá trị do niêm yết chéo. Trước đây, thị trường cho rằng việc các công ty con niêm yết riêng có thể gây sức ép lên giá trị của công ty mẹ. Quyết định lần này được kỳ vọng sẽ phần nào giải tỏa mối lo ngại đó. Ngoài ra, khoảng 25% lợi nhuận của SK Ecoplant vốn thuộc về các cổ đông thiểu số nay sẽ được ghi nhận toàn bộ tại SK㈜.
Xét riêng kết quả kinh doanh của SK Ecoplant, vẫn có những yếu tố đáng kỳ vọng. Nhờ hiệu quả từ việc hợp nhất các công ty liên kết trong lĩnh vực bán dẫn, lợi nhuận hoạt động của SK Ecoplant trong nửa đầu năm nay đạt 1.465 tỷ won, tăng gấp 6,8 lần so với cùng kỳ năm trước. Nhu cầu về hạ tầng bán dẫn và AI gia tăng cùng với việc SK hynix mở rộng đầu tư cũng mở ra cơ hội cho toàn tập đoàn.
Tuy nhiên, vấn đề nằm ở chất lượng lợi nhuận. Việc lợi nhuận kế toán tăng không đồng nghĩa với việc lượng tiền mặt tích lũy cũng tăng ngay lập tức. Tổng nợ phải trả hợp nhất của SK Ecoplant đã tăng 2,2 lần, từ 5.755 tỷ won vào cuối năm 2020 lên 12.839,2 tỷ won vào cuối tháng 6 năm nay. Tỷ lệ nợ trên vốn chủ sở hữu cũng tăng từ 192% vào cuối năm ngoái lên 203,2% vào cuối tháng 6 năm nay.
Dòng tiền thuần từ hoạt động kinh doanh trong nửa đầu năm ghi nhận mức âm 259,1 tỷ won. Khoản phải thu chưa lập hóa đơn từ các công trình xây dựng cũng tăng 73% so với cuối năm ngoái, lên 1.415,6 tỷ won. Điều này có nghĩa là doanh nghiệp đã ghi nhận doanh thu và lợi nhuận từ các công trình đang thi công, nhưng vẫn còn một lượng lớn giá trị chưa thu được bằng tiền mặt. Nếu quá trình chuyển lợi nhuận thành tiền mặt tiếp tục chậm trễ, không thể loại trừ khả năng SK phải tiếp tục góp vốn hoặc cho công ty con vay tiền.
Đối với các cổ đông nhỏ lẻ, việc tính toán lợi ích và thiệt hại trở nên phức tạp hơn. Trong chính sách hoàn vốn trung hạn giai đoạn 2024-2026, SK từng cam kết mức cổ tức tối thiểu 5.000 won/cổ phiếu, đồng thời chi trả cổ tức bổ sung tương đương 1-2% vốn hóa thị trường bằng nguồn lợi nhuận từ việc bán tài sản. Tuy nhiên, việc công ty phải chi một khoản tiền lớn để nắm toàn bộ cổ phần công ty con trong năm cuối của chính sách đang làm dấy lên lo ngại về khả năng chi trả cổ tức.
Trên thực tế, cổ phiếu SK đã suy yếu trong phiên giao dịch ngay sau khi công bố kế hoạch đưa SK Ecoplant trở thành công ty con 100% vốn. Điều này cho thấy nhà đầu tư trước mắt chú ý đến gánh nặng tài chính ngắn hạn hơn là hiệu quả nâng cao giá trị cổ đông.
Tuy nhiên, đánh giá của thị trường có thể thay đổi trong trung và dài hạn. Việc loại bỏ rủi ro từ niêm yết chéo, hợp nhất toàn bộ lợi nhuận của công ty con chưa niêm yết và phản ánh tiềm năng tăng trưởng của hạ tầng bán dẫn, AI có thể tạo tác động tích cực đến giá trị doanh nghiệp của SK.
Cuối cùng, vấn đề then chốt là SK Ecoplant có thể chuyển phần lợi nhuận gia tăng thành tiền mặt nhanh đến mức nào. Chỉ khi kết quả kinh doanh cải thiện không đơn thuần là hiệu ứng nhất thời từ việc hợp nhất công ty con mà thực sự chuyển thành dòng tiền ổn định, các cổ đông của công ty mẹ mới có thể hưởng lợi từ thành quả tăng trưởng.
Một đại diện SK Ecoplant cho biết: “Phần lớn khoản phải thu chưa lập hóa đơn phát sinh từ các công trình thuộc lĩnh vực công nghệ cao, với chủ đầu tư có năng lực tài chính tốt. Việc thu tiền sẽ được tiến hành tuần tự theo tiến độ thi công, do đó dòng tiền tại các công trường cũng sẽ dần được cải thiện”.
SK cũng giải thích rằng cả áp lực tài chính lẫn những lo ngại về chính sách hoàn vốn cho cổ đông đều nằm trong phạm vi có thể kiểm soát. Một đại diện SK cho biết: “Chúng tôi đã liên tục giảm nợ vay ròng, do đó tác động đến xếp hạng tín nhiệm và sự ổn định tài chính sẽ ở mức hạn chế. Chúng tôi cũng dự định duy trì các nguyên tắc trong chính sách hoàn vốn trung hạn cho cổ đông”.
Người này nói thêm: “Việc mua lại cổ phần lần này không phải là quyết định làm giảm nguồn lực dành cho cổ đông, mà là lựa chọn nhằm gia tăng quy mô lợi nhuận có thể chia sẻ với cổ đông trong tương lai”.
Theo Kim Da-bin
ⓒASIATODAY, nghiêm cấm sao chép và phân phối lại trái phép
Tin xem nhiều nhất
- 1 SK thâu tóm toàn bộ SK Ecoplant: Cổ đông được lợi hay chịu thiệt?
- 2LH muốn giải cứu nhà tồn kho, nhưng 86% căn hộ đăng ký mua lại bị loại
- 3Lực lượng Cheonghae mở rộng phạm vi hoạt động đến khu vực cách eo biển Hormuz 650 km
- 4GDP bình quân đầu người của Việt Nam được dự báo vượt Indonesia trong năm nay, nhưng vẫn còn cách xa Thái Lan
- 5Kakao thu về hơn 240 tỷ won lợi nhuận, quảng cáo KakaoTalk tăng trưởng mạnh
Nghệ sĩ · giải trí
-
Park Jin-young lên tiếng giữa tranh cãi nhóm tôn giáo bị nghi là tà giáo: “Chúa sẽ giải quyết mọi chuyện”
-
Shin Min-a hóa thân thành Hoàng hậu Navier trong phim giả tưởng lãng mạn “Hoàng hậu tái hôn”
-
Kim Na-ra công bố ảnh cưới giữa đồng lúa, viết nên chuyện tình đẹp bên bạn đời đồng giới
-
Showbiz Hàn Quốc nghẹn ngào tiễn biệt “người cha quốc dân” Choi Bool-am
-
Từ “Đội điều tra” đến “người cha quốc dân”: Di sản 67 năm diễn xuất của Choi Bool-am
-
-
Địa chỉ : In-Young Bldg., 34, Uisadang-daero 1-gil, Yeongdeungpo-gu, Seoul
Tất cả các tài liệu tin tức có trong trang web này được bảo vệ bởi luật bản quyền của Hàn Quốc. Không được sao chép, phân phối, truyền tải, hiển thị hoặc xuất bản mà chưa có sự cho phép của ASIATODAY
© Toàn bộ bản quyền thuộc ASIATODAY